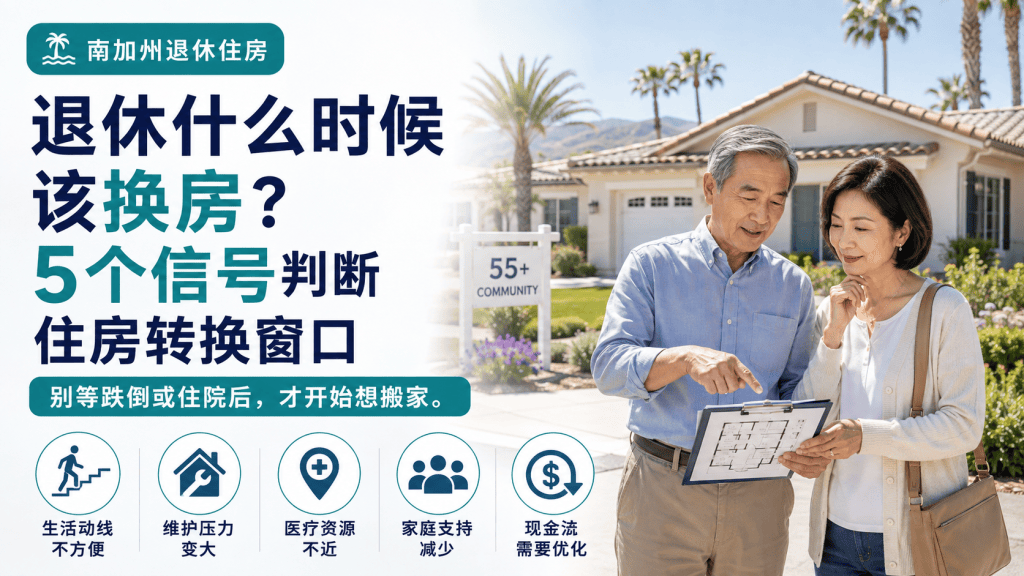
很多家庭谈退休住房时,最常问的是:“我现在身体还不错,为什么要考虑搬?”真正的问题往往不是“几岁该搬”,而是什么时候现有的房子开始不再配合你的生活。两层楼、院子、熟悉的邻居,住了二三十年都舍不得;但如果等到跌倒、住院、配偶突然无法照护以后才处理,原本可以慢慢比较的选择,就可能变成几周内必须完成的决定。
一、别只看年龄,要看房子有没有开始“限制生活”
65岁、72岁、甚至80岁,都不能单独决定你是否该换房。更值得观察的是:过去两年,你使用房子的方式有没有改变?例如二楼越来越少上、浴缸开始觉得危险、院子从自己打理变成全部外包,或者家里明明有四个卧室,却长期只使用一楼的几个空间。
这并不代表“大房一定要卖”,而是提醒你:人的生活能力和房子的设计,可能已经开始错位。 如果一套房需要你不断适应它,而不是它支持你的生活,就值得重新评估。
二、第二个信号:没有房贷,不代表住房成本低
很多华人家庭会说:“我的房子早就付清了,住着最省钱。”但退休后真正要看的,是每年的总持有成本,而不是只有房贷。
可以把房产税、房屋保险、HOA、园丁、清洁、屋顶、空调、管道、日常维修和未来适老化改造全部加起来,再除以12个月。例如一套无贷款的大房,如果房产税每年12,000美元、保险4,000美元、园丁和清洁6,000美元,再预留每年8,000美元维修更新,单这几项已经是30,000美元/年,约2,500美元/月。这只是示意计算,每个家庭实际数字不同。
关键问题不是“房子值多少钱”,而是:为了继续住这套房,我每个月需要拿多少退休现金流来维持它?
三、第三个信号:你的“支持半径”正在变小
退休住房不只是四面墙,还包括周围的人和资源。子女搬远了、熟悉的邻居陆续离开、夫妻中有一方不再开车、看医生和买菜越来越依赖别人,这些变化都会改变一套房子的实际价值。
一套很漂亮的大房,如果距离子女40分钟、医院30分钟、日常购物20分钟,而未来驾驶能力下降,那么“住得舒服”可能逐渐变成“生活不方便”。所以判断退休住房时,可以画一个简单的生活半径:家人、医生、超市、社交活动和日常服务,分别离家多远?如果有一天不能开车,这套房还能不能支持你的生活?
四、第四个信号:医疗和照护开始影响住房选择
当医生预约、复健、接送或配偶照护变得更频繁,住房位置和房屋结构的重要性会快速上升。此时要考虑的,不只是卖不卖房,还包括能否在原房 Aging in Place、是否需要单层住宅、55+社区,或者未来是否要预留 Independent Living、Assisted Living 等下一阶段选择。
最重要的是提前准备,而不是等身体状况发生明显变化后,才第一次研究这些名词。
五、真正的黄金窗口:你还拥有选择权的时候
示意案例:李先生72岁,与太太住在南加州一套两层独立屋。贷款已经还清,经济上并不急着卖。但过去一年,他把院子维护全部交给园丁,夫妻俩几乎不再使用二楼,太太也开始担心未来不能开车怎么办。
这时候,他们未必需要立刻卖房,却已经进入“准备期”。他们可以用一年到两年慢慢比较四条路线:继续住并做适老化改造、换单层小房、搬进55+社区,或者提前了解未来服务型退休住房。房子可以先不卖,但资料、预算、社区和家庭分工可以先准备。
如果一直拖到其中一人跌倒、住院或突然需要照护,家庭可能同时面对卖房、整理几十年物品、搬家和寻找照护资源。那时做的往往不是“最适合的选择”,而是“来得及的选择”。
所以,退休住房规划可以记住一个简单判断:房子开始限制生活 + 持有成本开始影响现金流 + 家庭支持开始减少,只要其中两三项持续出现,就值得认真做一次住房评估。规划不等于马上卖房,而是趁身体、时间和判断能力都还在的时候,把选择先准备好。
如果你也在考虑继续住大房、Downsize、55+社区,或者不知道什么时候开始准备,欢迎联系 Tina 小玉米,预约免费的 20 分钟退休规划咨询,我们可以从你的住房、家庭情况和退休目标开始梳理。


Leave a comment